



التنقل السريع بين المنتجات
احصل على عرض سعر
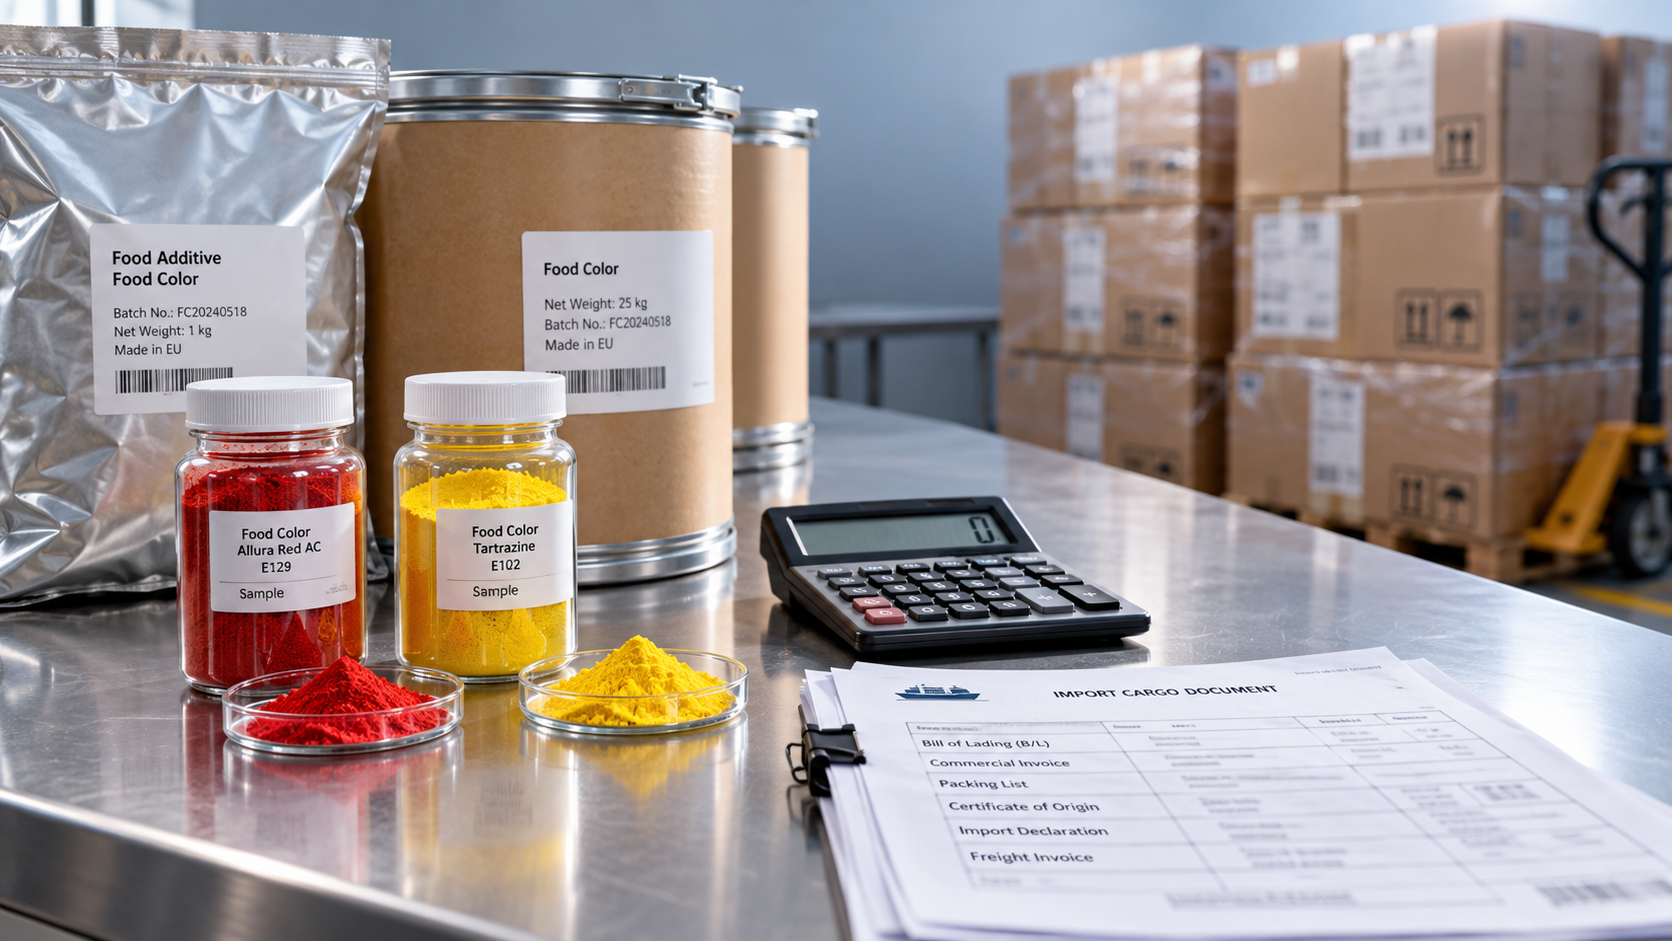
تتكوّن تكلفة ملوّنات الأغذية المستوردة من سعر المورّد مضافًا إليه جميع المصروفات الإضافية اللازمة لإيصال المواد الصالحة للاستخدام إلى مستودع الاستلام. ولا يشكّل الشحن والرسوم الجمركية سوى جزء من هذا الحساب. كما تؤثر تكاليف التأمين والتخليص الجمركي ورسوم المحطات والنقل الداخلي والضرائب غير القابلة للاسترداد في التكلفة النهائية لكل كيلوغرام. أما ضرائب الاستيراد القابلة للاسترداد، فتتطلب حسابًا منفصلًا للتدفقات النقدية، لأن المبلغ المدفوع عند التخليص قد يتجاوز المبلغ الذي يُحتسب في نهاية المطاف ضمن تكلفة المخزون.
لا توجد نسبة عامة موثوقة يمكن إضافتها إلى عرض السعر. فالنتيجة تعتمد على حجم الشحنة وشروط التسليم والتصنيف الجمركي وبلد المنشأ والوجهة ومواصفات المنتج. ويُفضّل أن ينتج عن الحساب رقمان:تكلفة المخزون بعد الوصول لكل كيلوغرام صالح للاستخدام والمبلغ النقدي اللازم لإتمام عملية الاستيراد.
اجعل نقطة تسليم محددة أساسًا للحساب
حدّد نقطة الوصول قبل جمع عروض الأسعار. فقد يُقصد بمصطلح «التكلفة بعد الوصول» الوصول إلى ميناء الوجهة، أو الإفراج الجمركي، أو التسليم إلى المستودع. وتختلف المصروفات المتبقية بحسب نقطة الوصول المعتمدة. وللمقارنة بين المشتريات، يوفّر التسليم إلى موقع الاستلام نفسه أساسًا موحّدًا للمقارنة.
الحساب الأساسي هو:
تكلفة المخزون بعد الوصول = صافي قيمة البضائع + تكاليف النقل والتأمين غير المشمولة مسبقًا + الرسوم الجمركية + تكاليف التخليص والمناولة + التوصيل الداخلي + تكاليف التجهيز المنسوبة مباشرةً + الضرائب غير القابلة للاسترداد.
التكلفة بعد الوصول لكل كيلوغرام = تكلفة المخزون بعد الوصول ÷ صافي الكيلوغرامات المستلمة الصالحة للاستخدام.
استخدم مبلغ الفاتورة بعد الخصومات المطبقة، ثم حدّد الخدمات المشمولة فيه بالفعل. فإضافة تكلفة تقديرية للشحن البحري إلى عرض سعر يشمل الشحن البحري أصلًا تؤدي إلى تضخيم التكلفة. أما إغفال رسوم المحطة في بلد الوجهة لأن عرض السعر ينص على «الشحن مشمول»، فيؤدي إلى الخطأ المعاكس.
كذلك يجب تحديد المقصود بالمقام بوضوح. فالوزن الصافي للمنتج لا يشمل البراميل أو الأكياس أو المنصات أو غيرها من مواد التعبئة والتغليف. وإذا تعذّر الإفراج عن جزء من الشحنة لاستخدامه للغرض المقصود، فبيّن أثر ذلك في الكمية الصالحة للاستخدام على نحو منفصل عن الوزن المفوتر من المورّد. وينبغي أن تتبع المعالجة المحاسبية للخسائر غير الطبيعية السياسة المعمول بها بدلًا من تحميل جميع الخسائر تلقائيًا على المخزون.
افصل الرسوم المشمولة عن الرسوم المستحقة
تحدّد قواعد Incoterms التزامات التسليم المهمة ومسؤوليات التكلفة ونقاط انتقال المخاطر، لكنها لا توفّر بيانًا كاملًا للتكلفة بعد الوصول. سجّل المكان المحدد وإصدار القواعد مع المصطلح. فذكر اختصار من دون تحديد الموقع يترك مجالًا واسعًا لافتراضات غير متسقة.
ويكون تقدير وكيل الوجهة مفيدًا بوجه خاص للشحنات الجزئية التي لا تملأ حاوية. فقد تترافق أجرة النقل الرئيسي المنخفضة مع رسوم كبيرة للتفريغ من الحاوية المجمّعة والوثائق والمناولة والحد الأدنى من الرسوم. قارن المسار كاملًا حتى المستودع، مع مراعاة نوع التعبئة الفعلي للشحنة وأبعادها.
حدّد الرسوم الجمركية بناءً على التركيبة الفعلية
لا يكفي الوصف التجاري مثل «ملوّن غذائي» لإجراء حساب موثوق للرسوم الجمركية. فقد يختلف التصنيف بين مواد التلوين الاصطناعية والمستخلصات الطبيعية والأصباغ والمستحضرات التي تحتوي على مواد حاملة أو مكونات أخرى. كما قد تختلف المنتجات المسحوقة والسائلة ذات الأسماء المتشابهة في التركيب والمعاملة الجمركية.
اجمع معلومات التركيب والشكل الفيزيائي ووصف التصنيع عند الاقتضاء والاستخدام المقصود والوثائق الفنية الداعمة قبل تحديد الرمز الجمركي للوجهة. وقد يساعد رقم CAS في تحديد مادة، لكنه لا يحدد بمفرده تصنيف المنتج المركّب. ويُعد رمز التصدير الذي يقدمه المورّد مرجعًا أوليًا؛ أما جدول التعرفة الجمركية في بلد الاستيراد فهو الذي يحدد التصريح.
أبقِ مشتريات المواد الكيميائية الأخرى منفصلة. فمذيب مثل 1,3-Butanediol CAS#107-88-0 يتطلب مراجعة مستقلة لتصنيفه ومواصفاته. ولا تثبت هويته ملاءمته للاستخدام الغذائي، كما لا يجوز نقل افتراض الرسوم الجمركية الخاص به إلى ملوّن غذائي.
تعتمد الرسوم الجمركية أيضًا على المنشأ الجمركي، الذي لا يكون بالضرورة بلد الشحن. ويتطلب الاستفادة من المعاملة التفضيلية استيفاء شروط المنشأ المعمول بها وتقديم الأدلة الداعمة. وإذا لم تُحسم الأهلية، فاحتفظ بحساب الرسوم العادية واعرض أي وفورات تفضيلية كسيناريو منفصل.
بالنسبة إلى التعرفة النسبية، تُحسب الرسوم الجمركية = القيمة الجمركية × معدل الرسوم المطبق. أما إذا كانت التعرفة تتضمن رسمًا محددًا لكل وحدة أو معدلًا مركبًا أو رسومًا إضافية، فاحسب تلك العناصر وفقًا للقواعد المعمول بها.
لا تتطابق القيمة الجمركية دائمًا مع فاتورة المورّد. فقد تدخل تكاليف الشحن والتأمين والمساعدات والإتاوات أو التعديلات الأخرى في التقييم وفقًا لقواعد بلد الوجهة. حدّد أساس التقييم هذا قبل تطبيق المعدل؛ وإلا فقد تؤدي نسبة التعرفة التي تبدو صحيحة إلى مبلغ رسوم غير صحيح.
افصل تكلفة المخزون عن النقد اللازم للاستيراد
تُدرج ضريبة القيمة المضافة على الاستيراد القابلة للاسترداد، أو ما يماثلها من الضرائب، عمومًا ضمن الاحتياجات النقدية بدلًا من المقارنة الدائمة لتكلفة المنتج. ويتوقف استردادها على التسجيل والاستحقاق والوثائق وترتيبات الاستيراد الفعلية. ولا ينبغي استبعاد ضريبة موصوفة في عرض السعر بأنها قابلة للاسترداد من التكلفة إلا بعد إثبات صحة هذه المعالجة.
كما يتطلب أساس احتساب ضريبة الاستيراد عناية. ففي بعض الأنظمة، تُحتسب الضريبة على القيمة الجمركية مضافًا إليها الرسوم الجمركية ومصروفات عرضية محددة. لذلك قد يؤدي تطبيق معدل الضريبة على فاتورة البضائع وحدها إلى التقليل من مبلغ الدفع عند التخليص.
ويوضح جدول الحسابات الرمزي الفرق من دون افتراض سعر سوق أو معدل ضريبة في بلد الوجهة:
وبناءً على هذه التعريفات، تكلفة المخزون بعد الوصول لكل كيلوغرام = (G + F + D + H + N) ÷ Q. ويشمل إجمالي التمويل اللازم للشراء وعملية الاستيراد أيضًا R، مع مراعاة توقيت الدفع. وينبغي إدراج الدفعة المقدمة التي سُددت للمورّد ضمن سجل إجمالي تمويل الشراء، لكن لا ينبغي احتسابها مرة أخرى كدفعة تخليص مستحقة.
سجّل افتراضات أسعار الصرف بوضوح. فقد يختلف السعر المستخدم لدفع مستحقات المورّد عن سعر التحويل الجمركي وسعر الاعتراف المحاسبي. كما تؤثر الرسوم المصرفية وتكاليف التحوط في المقارنة التجارية، وإن كان تصنيفها المحاسبي قد يقع خارج المخزون.
قارن الملوّنات بناءً على أداء التلوين القابل للاستخدام
تساعد تكلفة الكيلوغرام بعد التسليم في مقارنة الخدمات اللوجستية، لكنها لا تحدد أي الملوّنات أقل تكلفة في الإنتاج. فقد يؤدي اختلاف التركيز وقوة اللون المعيارية ومحتوى المادة الحاملة والجرعة المطلوبة في التطبيق النهائي إلى تغيير ترتيب التكلفة.
يحتوي المستحضر السائل المخفف على ماء أو مادة حاملة أخرى ضمن وزنه المشحون. وقد يقلل المسحوق المركّز تكلفة الشحن لكل وحدة من أداء التلوين، لكنه قد يتطلب أساليب مختلفة للتشتيت والتحكم في الغبار والمناولة. ولا يكون أي من الشكلين أقل تكلفة تلقائيًا.
عندما تثبت التجارب الفنية تكافؤ النتائج، استخدم المعادلة التالية:
تكلفة الملوّن لكل وحدة من المنتج النهائي = التكلفة بعد الوصول لكل كيلوغرام × الجرعة المعتمدة لكل وحدة من المنتج النهائي.
قارن الجرعات اللازمة لتحقيق الدرجة اللونية المطلوبة نفسها وفي ظل ظروف المعالجة ذات الصلة. فقد تؤثر الحرارة والحموضة والتعرض للضوء ومصفوفة الغذاء في الأداء. كما أن مواصفة قوة اللون المقاسة بطريقة مخبرية معينة لا تكون قابلة للاستبدال تلقائيًا بقيمة مقاسة بطريقة أخرى.
ينبغي إدراج متطلبات الإفراج عن المنتج في الميزانية متى نتج عنها مصروفات منسوبة إليه. وقد تشمل هذه المتطلبات اختبارات الهوية أو التركيب وتحليل الملوثات وأخذ العينات وإعداد الوثائق المطلوبة للوجهة والاستخدام. وينبغي التمييز بين تكاليف الإفراج الروتينية لكل دفعة ومصروفات تأهيل المورّد لمرة واحدة، حتى لا تصبح الشحنة الأولى معيارًا مضللًا لكل طلب متكرر.
وزّع المصروفات المشتركة وفقًا للعوامل المؤثرة فيها
تتطلب الشحنات المختلطة أكثر من قاعدة واحدة للتوزيع. فينبغي أن تتبع الرسوم الجمركية تصنيف كل بند من المنتجات وقيمته الجمركية ومعاملة منشئه. ويمكن توزيع أجور الشحن بحسب الوزن أو الحجم الخاضع للرسوم، بينما يُسند الاختبار المخبري المفوتر على نحو منفصل إلى المادة التي خضعت للاختبار.
قد يؤدي توزيع جميع أجور الشحن بحسب قيمة الفاتورة إلى تشويه النتيجة عندما يُشحن ملوّن مرتفع القيمة وصغير الحجم مع مواد ضخمة منخفضة القيمة. وعلى العكس، قد يؤدي توزيع الحد الأدنى لرسوم الوساطة على مستوى الشحنة بالكامل بحسب الوزن إلى حجب تكلفة التعامل مع عدة بنود في التصريح. استخدم أساسًا معقولًا لكل رسم، وحافظ على اتساقه عند مقارنة عروض الأسعار المتشابهة.
تستحق الطلبات الصغيرة اهتمامًا خاصًا لأن الحد الأدنى من الرسوم يتوزع على عدد أقل من الكيلوغرامات. وقد تخفض الشحنة الأكبر تلك الرسوم لكل وحدة، لكن ينبغي تقييم الوفورات إلى جانب الاستهلاك ومدة الصلاحية المتبقية وظروف التخزين وتمويل المخزون. فالمواد التي تنتهي صلاحيتها قبل استخدامها لا تحقق الوفورات المتوقعة من الشراء.
أظهر مواطن عدم اليقين قبل اعتماد الطلب
قد يخفي الإجمالي الدقيق ظاهريًا افتراضات لم تُحسم. احتفظ بتقدير أساسي تدعمه عروض أسعار حديثة، ثم اعرض الأثر الإضافي لكل عامل غير مؤكد على حدة: اختلاف المعاملة الجمركية أو رسم إضافي للشحن أو تغير سعر الصرف أو تكاليف تخزين إضافية بعد انتهاء فترة السماح.
نمذج أثر كل تغيير ضمن الحساب. فقد يؤثر ارتفاع أجور الشحن في مصروف النقل وفي القيمة الجمركية الشاملة للشحن على حد سواء. كما قد تؤدي زيادة الرسوم الجمركية إلى تغيير دفعة ضريبة الاستيراد إذا كانت الرسوم الجمركية جزءًا من أساس الضريبة. وتترتب على تأخيرات التخزين آثار منفصلة على المناولة والتمويل؛ لذا ينبغي عدم إخفائها ضمن مخصص عام للشحن.
أرفق بكل افتراض جوهري تاريخ عرض السعر والعملة وفترة الصلاحية والمصدر الوثائقي. وبيّن بوضوح الرسوم غير المحسومة في بلد الوجهة بدلًا من إدخال قيمة صفرية. وتكون المقارنة جاهزة للاعتماد عندما تستند العروض المتنافسة إلى المواصفات نفسها ونقطة التسليم نفسها والمعاملة الضريبية نفسها وأساس الكمية الصالحة للاستخدام نفسه.
بعد استلام الشحنة، استبدل التقديرات بالفواتير الفعلية والكميات التي أُفرج عنها. وسجّل ما إذا كان كل فرق ناتجًا عن الشحن أو التصنيف أو أسعار الصرف أو التأخيرات أو اختلاف الكميات. وتوفر هذه المطابقة أساسًا أكثر موثوقية للطلب التالي، وتكشف الرسوم التي أخفاها سعر المورّد المغري.
أرسل استفسارك إلينا اليوم